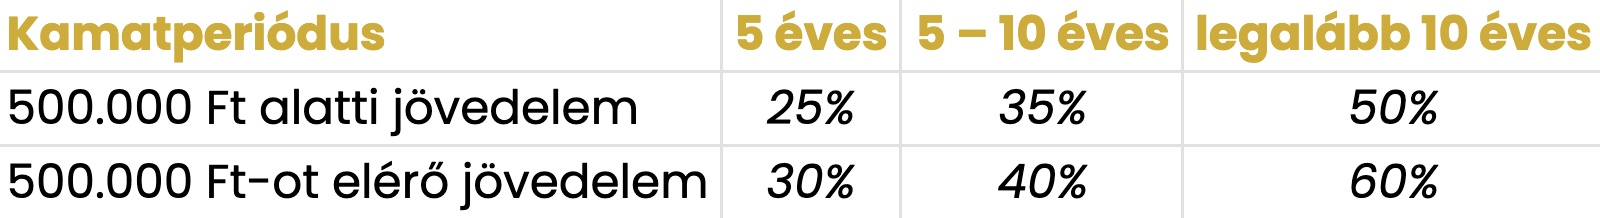
A jövedelem mértéke mellett figyelembe veszik a rendszeres kiadásokat, így a már meglévő hitelek törlesztőrészleteit is, legyen az lakáshitel, szabad felhasználású jelzáloghitel vagy éppen hitelkártya szerződés. Ezeknek összege pedig csökkenti a havi törlesztőrészlet maximális mértékét – egy 50.000 forint összegű havi törlesztőrészlet értelemszerűen 50.000 forinttal.
Az érthetőség kedvéért nézzünk is meg két egyszerű, konkrét példát, ahol egyértelmű a jövedelem és nincsenek levonandó kiadások.
200.000 forintos jövedelem esetén:
- Jelzáloghitel
- 5 éves kamatperiódussal 50.000 Ft,
- 5-10 éves kamatperiódussal 70.000 Ft
- 10+ éves kamatperiódussal 100.000 Ft
- Személyi kölcsön
500.000 forintos jövedelem esetén:
- Jelzáloghitel
- 5 éves kamatperiódussal 150.000 Ft,
- 5-10 éves kamatperiódussal 200.000 Ft
- 10+ éves kamatperiódussal 300.000 Ft
- Személyi kölcsön
JTM különböző hitelek esetében
Kérdés: Ugyanúgy kell számítani a JTM-et valamennyi hiteltermék esetében vagy ezek az egyes hiteltípusok esetében változhatnak?
Válasz: A felvehető hitelösszeg mértéke nem csak az ügyfél vagyoni viszonyaitól függ, hanem bankonként eltérő belső szabályok is befolyásolhatják, így az egyes hiteltermékek esetében is különböző lehetőségek lehetnek elérhetők
- JTM számítás a babaváró hitelnél
- A babaváró hitel egy személyi kölcsön, ennek megfelelően az erre irányadó JTM szabályok lesznek az irányadók a banki gyakorlatban: havi 500.000 Ft alatt maximum 50%-ban, 500.000 Ft nettó jövedelem esetén, illetve afelett 60%-ban terhelhető a fizetés. A hitelbírálat menete és szempontja bankonként eltérhet, így apróbb különbségek előfordulhatnak. A Babavárót kizárólag együtt élő házaspárok igényelhetik, ezért mindkét fél jövedelmi viszonyait vizsgálni fogják a bírálat során (pl. figyelembe veszik a csak egyikük nevén lévő, fennálló hiteltartozást is).
- JTM számítás a CSOK hitelnél
- A CSOK támogatás fix kamatozású hitel, ami azt jelenti, hogy havi 500.000 Ft jövedelem alatt 50%-ban, efelett pedig 60%-ban terhelhető vele a havi jövedelem. A hitelbírálat során döntő, hogy a házaspárok együtt vagy külön igénylik, ugyanis a vagyoni, jövedelmi viszonyokat is ennek megfelelően vizsgálják, csak az egyik vagy mindkettő fél vonatkozásában.
- Hitelkártya számítása a JTM-be
- Ha hatályos hitelkártya szerződéssel rendelkezünk, akkor az ebben szereplő hitelkeret 5 százalékát veszi a bank alapul a JTM számításánál. Ez jogszabályi kötelezettség és a hitelkártya szerződést akkor is figyelembe kell venni, ha az ahhoz kapcsolódó hitelkeretet a gyakorlatban nem használjuk ki.
- Folyószámlahitel-keret számítása a JTM-be
- A szabály folyószámlahitel esetében is hasonló: a teljes szerződéses hitelkeret 5 százaléka számít bele a JTM-be, szintén függetlenül annak kihasználtságától. Ennek a rendelkezésnek a lényege, hogy például egy 100.000 forintos hitelkeret esetén ennek 5 százalékát, azaz 5.000 forintot a bank fix kiadásként vesz figyelembe a hitelbírálat során, így ennyivel kevesebb összeg fordítható a havi részletek törlesztésére.
Mi számít jövedelemnek a hitelbírálat során?
Kérdés: Jelenleg kisgyerekemmel vagyok GYES-en, nem dolgozom, viszont így is magas a havi bevételem, hiszen a nevemen lévő mindkét lakást hosszú távra sikerült kiadnom. Azonban azt olvastam, hogy nem minden jövedelmet vesznek figyelembe hitelbírálat során, szinte csak a munkabért és a nyugdíjat. A kérdésem az lenne, hogyan kell értelmeznem a jövedelmet? A két ingatlan a nevemen van, abból valószínűleg hosszú távon érkezik rendszeres bevétel. Ez egyáltalán nem számít?
Válasz: A hitelbírálat során kizárólag az igazolt jövedelem, azaz a legális forrásokból származó, rendszeres havi bevétel vehető figyelembe. A bankok belső szabályzatai eltérhetnek egymástól, például a kézpénzben kapott fizetést vagy munkabért is különböző módon vehetik figyelembe.
Általánosságban beszélhetünk elsődleges és másodlagos jövedelemről. Elsődleges jövedelem a munkabér (külföldről és belföldről származó egyaránt), a vállalkozói jövedelem, az öregségi nyugdíj, illetve például a rokkantsági nyugdíj vagy az életjáradék. Sajnos az elsődleges jövedelem lesz a döntő a hitelképesség bírálata során.
Emellett pedig beszélhetünk másodlagos jövedelemről, ami önmagában akkor sem lehet hitelfedezet, ha rendszeres és mondjuk kifejezetten magas bevételt jelent. Ha az elsődleges jövedelmet a bank megfelelőnek találja, a másodlagos jövedelem tovább növelheti a felvehető hitel összegét, elsődleges jövedelemre viszont minden esetben szükség lesz. Sajnos a GYES/GYED és a bérbeadásból származó jövedelem egyaránt másodlagos jövedelem, akárcsak a családi pótlék vagy a cafetéria.
Minden esetben felvehető a Babaváró legmagasabb összege?
Kérdés: Babaváró hitelnél fel tudom venni mindenképpen a 10 millió forintot? Van már egy meglévő személyi kölcsönöm, amit még 2 évig törlesztek. Úgy hallottam, ez kizáró ok lehet.
Válasz: A babaváró hitel egy személyi kölcsön, így nem csak ingatlanvásárlásra vagy felújításra, hanem megkötések nélkül szinte bármire el lehet költeni – egyes bankok hitelkiváltásra is adják, így akár lehetséges vele valamilyen korábbi hitelünk törlesztése. Önmagában a meglévő hitel nem kizáró ok.
Ugyanakkor a Babaváró támogatás 10 évnél nagyobb kamatperiódussal rendelkezik, ennek megfelelően elsősorban azt kell vizsgálni, hogy az igénylő havi nettó jövedelme eléri-e az 500.000 Ft-ot vagy nem. Amennyiben a jövedelem ez alatt van, úgy az 50%-ban terhelhető a Babaváró, illetve a már meglévő hitelekkel együttesen, míg 500.000 Ft-ot elérő vagy meghaladó jövedelem esetében 60%-ban. Ezekből az összegekből viszont le kell vonni a kiadásokat, így a személyi kölcsön havi törlesztőrészletét is.
Így, ha a meglévő hitelek akadályoznak abban, hogy a 10 millió forintot igényelni tudjuk, érdemes elgondolkodni a hitelkiváltás lehetőségén: ilyenkor értelemszerűen kiesik a már meglévő hitel összege a havi kiadások közül (hiszen azt váltjuk ki vele), így akár a legmagasabb összeg is elérhető lehet, ha vagyoni és jövedelmi viszonyaink egyebekben megfelelnek a feltételeknek.
Adóstárs és kezes – mi a különbség közöttük?
Kérdés: Kiszámoltam a JTM-et, nem tudok felvenni annyi hitelt, amennyit szeretnék. Hogyan segíthet egy adóstárs vagy kezes a hitel felvételében? Egyáltalán, mi a különbség közöttük?
Válasz: Az adóstárs és a kezes nagyon hasonló, ám mégsem teljesen megegyező fogalmak. Közös bennük, hogy az adós fizetésképtelensége esetén jelentenek biztosítékot a hitelezőnek. Adóstárs bevonását a bank kötelezően is előírhatja, ha valamilyen kockázati tényezőt talál az igénylő ügyfél vonatkozásában (például túl fiatal vagy idős), vagy ha a hitel fedezeteként szolgáló ingatlan nem kizárólag az ügyfél, hanem az ügyfél és másik személy, például házastársa tulajdonában van (ekkor gyakran be kell vonni a házastársat is).
A kezes szintén a követelést biztosítja, két alaptípusa a sortartó és a készfizető kezesség. Az egyszerű vagy sortartó kezes mindaddig megtagadhatja a teljesítést, amíg a követelés a kötelezettől behajtható. A készfizető kezesség szigorúbb, ilyenkor a bank közvetlenül követelheti a kezestől is a teljes tartozást, tekintet nélkül arra, hogy az adós is képes lenne teljesíteni a tartozást (például csak egyszerűen megtagadja).
Az adóstárs a készfizető kezeshez áll közelebb, teljes vagyonával felel az adós tartozásaiért. Fontos különbség a kezessel szemben, hogy az adós bevonása kedvezően befolyásolhatja a hitelbírálat menetét, hiszen – különösen az egyszerű kezeséggel szemben – erősebb biztosítékot jelent a bank számára. Adóstársként szinte bárki bevonható, kevés a megkötés ezzel kapcsolatban, a leggyakoribb kizáró ok, ha az adóstárs sem felel meg a hitelszerződési feltételeknek, például alacsony jövedelme vagy meglévő egyéb kölcsöne miatt.
Hitel minimálbérre?
Kérdés: 25 év alatti vagyok, kaphatok hitelt? Minimálbérre is?
Válasz: Hitelek esetén a minimálbér (és az alacsony életkor) komoly hátrányt jelent, minden hiteltermék biztosan nem lesz elérhető ezekkel a feltételekkel. A pozitív hitelbírálat esélyeit növelheti egy adóstárs bevonása, esetleg hosszabb, akár 20 éves futamidő igénylése, azonban egy több tízmilliós hitel felvétele szinte biztosan kizárt.
Mivel legfeljebb a jövedelem 50%-a terhelhető, így nincsen túl nagy mozgástér, még hosszú futamidő mellett sem. Egy pár millió forintos személyi hitel felvehető ilyen kondíciókkal, viszont, ha magasabb összeg igénylése a cél, érdemes várni egy magasabb fizetésig vagy megpróbálni másodlagos jövedelemre szert tenni. A különböző személyi kölcsön kalkulátorok segítséget jelenthetnek első lépésként felmérni az egyáltalán elérhető lehetőségeket.
Ha szakszerű jogi segítségre van szükséged, keress minket és foglalj időpontot konzultációra!